说实话,干汽车经销商财务这行也有七八年了,光推广费用怎么记账这事,每年新来的同事都得问一遍,特别是最近两年流行搞什么软件推广——什么App下载、小程序引流、公众号拉新,五花八门。一开始我也懵,后来摸透了政策和企业会计制度,才理清楚。今天就跟大家聊聊4S店软件推广到底怎么走分录,以及汽车经销商这些乱七八糟的推广费,正确记账方法到底是什么。
先说说软件推广费的性质。 很多人一看到“软件”俩字就直觉觉得该进无形资产或者长期待摊,其实完全不是那么回事。4S店推广的软件,绝大多数不是自己开发的,比如厂家让推的“智慧门店小程序”、店里自己搞的“保养预约App”,或者跟某平台合作的“买车抽奖活动页面”——这些推广本质上是营销活动,目的是让客户关注、下载、注册、留资,最终进店消费或保养。所以核心判断标准就一条:这笔钱是花出去换取了什么?如果是单纯曝光、点击、下载,那就属于广告宣传费;如果按成交付费(CPS),那要跟收入匹配。我一般按照这几种情况处理:
第一类:纯品牌曝光型推广。
比如在抖音投信息流广告、在百度买关键词、在本地公众号发软文,就为了让人知道这家店有个App或小程序。这种最简单,借:销售费用——广告宣传费,贷:银行存款。注意增值税专票抵扣,一般纳税人税率6%或13%看具体服务。举个例子,花了5000块在本地生活号上推广“一键预约试驾”功能,分录:
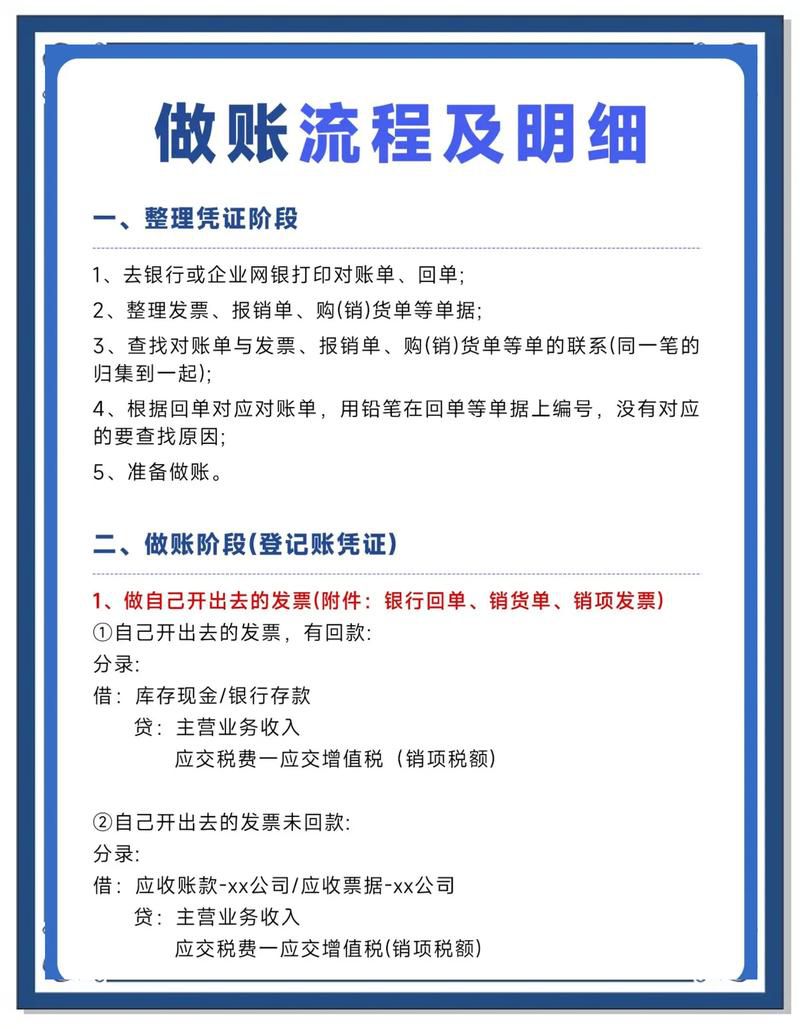
借:销售费用 4716.98
应交税费——应交增值税(进项税额)283.02
贷:银行存款 5000
别问为什么进销售费用不进管理费用——4S店的推广本质都是拉动销售,哪怕推广软件也是为了卖车卖保养。
第二类:按效果付费的CPA/CPS。
比如跟某个汽车资讯平台合作,按每个有效留资(客户留下手机号)支付50元,或者按每台通过App渠道成交的车支付200元。这种稍微麻烦点。按CPA结算的,拿到留资清单后直接进销售费用——业务宣传费。按CPS结算的,建议先进“销售费用——佣金”或者“销售费用——渠道推广费”,因为CPS本质是佣金性质。但注意不要跟销售返利混了,返利是冲减主营业务成本或收入,CPS是付出去的费用。我记得去年有个门店推广一个“老带新”小程序,新用户注册并核销才付钱,我们当月付了3万,分录:
借:销售费用——渠道推广费 3万
应交税费——进项税 1800(如果是专票)
贷:银行存款 3.18万
有些公司会把这种按效果付费的计入“预付账款”然后按月摊销,如果跨期短其实没必要,费用化就行,税务局查账也好说。
第三类:开发与推广混在一起的情况。 有的4S店集团自己掏钱开发了一套客户关系管理软件或者车主App,然后花钱推广。这时候开发阶段符合资本化条件的可以进无形资产,但后续推广费用必须费用化。我见过有人把推广费也资本化,审计一来全给剔出来了,还调增了应纳税所得额。记住一条:推广费无论跟什么有关,只要不是为了形成资产而发生的,一律费用化。比如自己开发的App,上线后第一次做推广花了20万,就是20万的销售费用,别想着挂在无形资产上摊销,税务不认。
再说说汽车经销商推广费用的“大锅乱炖”。 除了软件推广,4S店日常还有车展费、试驾活动费、广告物料费、自媒体运营费、厂家要求做的市场活动费等等。很多财务图省事,统统塞进“销售费用——市场推广费”,其实这样不好,容易导致费用分析失真。我一般按这几类细分:
1. 广告宣传费: 线上线下广告投放、宣传册印刷、展厅布置、媒体合作等。注意如果厂家给了一部分费用补贴(比如参与厂家统一活动,厂家承担一半),那么收到的补贴要冲减这个费用。借:银行存款,贷:销售费用——广告宣传费。别记成营业外收入,那会让费用率虚高。
2. 促销费: 给客户的直接让利,比如购车送保养、送油卡、送精品。这种要区分情况:如果送的精品是自己的库存商品,要视同销售,借:销售费用——促销费,贷:库存商品、应交税费——销项税。如果送的是外购服务(比如保险补贴),直接费用化。有的店会把促销费直接冲减收入,这不符合会计原则,除非是直接折让。
3. 渠道费与佣金: 给汽车之家、易车这类垂直媒体的线索费,给二级经销商的佣金,给车贷担保方的费用。这类单独核算,方便跟销售业绩挂钩分析。
4. 市场活动费: 展厅的下午茶、试驾会的茶歇、外展的场地费,金额一般不大,但发票要合规。有人问能不能进福利费,千万别——这是业务招待或市场活动,进福利费会被稽查认定偷税。
5. 厂家分摊费用: 有时候厂家强制要求做某个活动,费用先由4S店垫付,厂家后续以车价折让或现金返还的形式补贴。这种情况下,垫付时正常记销售费用,收到厂家补贴时冲减销售费用或者冲减主营业务成本?我的经验是:如果厂家明确这笔补贴对应的是这个活动,冲减销售费用;如果是笼统的商业返利,那就冲减主营业务成本。具体看厂家商务政策,最好留个说明附件。
一个容易踩坑的点:软件推广的跨期问题。 很多4S店在年底冲量时猛投线上推广,合同签的是一整年,但发票可能年底才开,或者钱年底付了但服务覆盖到明年。这种情况应该按权责发生制。比如12月付了10万,覆盖次年1-3月,那么12月先做:借:预付账款 10万 贷:银行存款。次年1-3月每月摊销:借:销售费用 3.33万 贷:预付账款 3.33万。增值税发票如果是跨年开,进项税抵扣以发票开具日期为准,不要跟费用摊销混在一起。
很多中小企业会计会把软件推广费全部资本化,理由是“能带来长期客户价值”。 但按照会计准则,这不符合无形资产确认条件。除非你能证明这笔推广直接产生在未来期间可量化的增量收益,并且合同明确约定服务期超过一年,比如你花30万签约一个App独家推广服务,服务期三年,那可以计入“长期待摊费用”按三年摊销。但实务中税务局更倾向让你费用化,因为资本化会延缓税前扣除,他们反而乐意。不过从公司纳税角度,如果当年利润高,你想递延纳税,可以尝试资本化,但要有充分依据。我个人建议,除非金额很大且服务期明确超过一年,否则一律费用化,省得查账解释麻烦。
最后说一个小技巧: 对于4S店的推广费用,最好每个月做一个“市场费用明细表”,分门店、分项目、分厂家补贴,跟会计科目对应,这样月底结转一清二楚。而且针对软件推广这类新业务,建议在财务软件里增设明细科目,比如“销售费用——软件推广费/广告费/佣金”,别往“其他”科目里塞。审计来的时候,最怕看到“其他”里一笔几十万搞不清楚。软件推广就是销售费,汽车经销商的推广费也要按经济实质归集,别跟资产扯一起,也别跟收入混。税务稽查现在大数据比对,费用率异常会预警,分录做规范了,心里也踏实。